Últimas Notícias

A taxa Selic, sigla para Sistema Especial de Liquidação e de Custódia, é a taxa básica de juros da economia brasileira e serve como referência para diversas operações financeiras, incluindo empréstimos e financiamentos.
O Banco Central também utiliza a Selic como instrumento de política monetária para controlar a inflação no país. Quando a taxa sobe, o crédito tende a ficar mais caro, o que desestimula o consumo e os investimentos e contribui para conter a pressão sobre os preços. Quando cai, a expectativa é de que o custo do crédito diminua, embora esse movimento não ocorra necessariamente na mesma proporção ou velocidade.
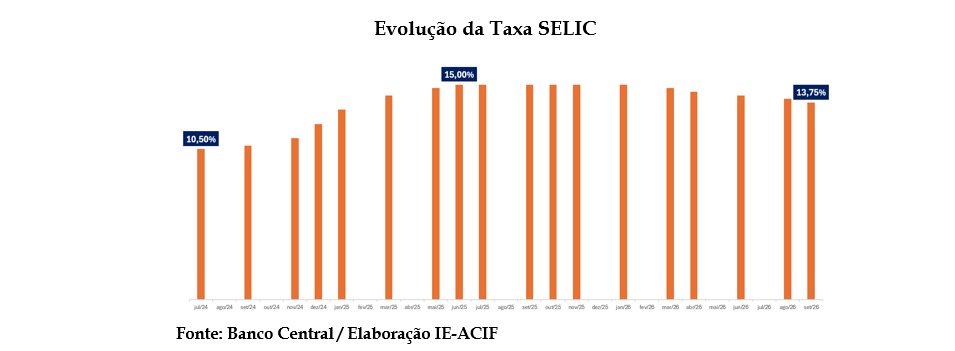
No Brasil, a meta para a Selic é definida pelo Comitê de Política Monetária (Copom) do Banco Central, em reuniões realizadas periodicamente. Em sua reunião mais recente, realizada em setembro de 2026, o Comitê reduziu a taxa em 0,25 ponto percentual, para 13,75% ao ano, o menor patamar registrado em 2026 até então.
A redução dos juros básicos é positiva, mas a Selic não corresponde diretamente às taxas cobradas dos consumidores e das empresas. Ao conceder crédito, as instituições financeiras consideram diversos fatores, como o custo de captação dos recursos, as despesas operacionais, os tributos, o retorno esperado e o risco de inadimplência. Por isso, os juros praticados no mercado podem apresentar comportamentos diferentes dos registrados na taxa básica.
O ponto de atenção é que as taxas cobradas nas operações de crédito não têm acompanhado a redução da Selic na mesma velocidade. Segundo dados do Banco Central, entre fevereiro e setembro de 2026, a taxa básica caiu 1,25 ponto percentual, passando de 15% para 13,75% ao ano.
No mesmo período, a taxa média de juros das operações de crédito com recursos livres subiu 0,57 ponto percentual. Quando os dados são separados por perfil de tomador, observa-se que a taxa média para pessoas físicas aumentou 0,51 ponto percentual, enquanto a destinada às pessoas jurídicas recuou 0,84 ponto percentual.
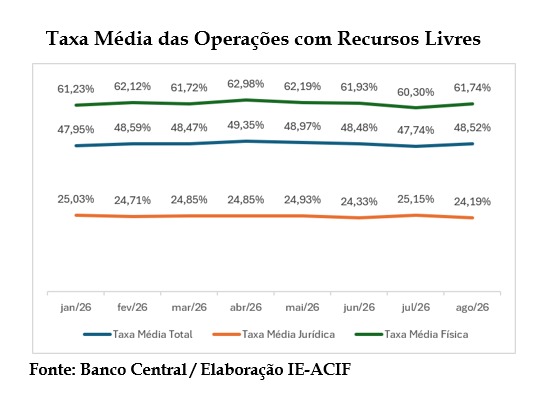
Assim, a taxa média de juros das operações de crédito com recursos livres passou de 47,95% para 48,52% ao ano. Para as pessoas físicas, avançou de 61,23% para 61,74% ao ano. Já para as pessoas jurídicas, caiu de 25,03% para 24,19% ao ano.
A evolução das taxas médias evidencia que o custo do crédito continua sendo um fator de pressão sobre o consumo e a atividade produtiva, embora seus efeitos variem conforme o perfil do tomador.
Para o consumidor, juros elevados podem adiar a compra de produtos financiados, principalmente os de maior valor, restringindo o consumo e comprometendo uma parcela maior do orçamento com o pagamento de juros.
Para as empresas, o custo financeiro elevado limita o capital de giro, encarece a aquisição de estoques e reduz a margem disponível para investimentos. A combinação entre crédito caro e consumidores mais cautelosos pode dificultar o crescimento da atividade econômica.
Esse cenário impõe desafios adicionais ao comércio francano, que segue demonstrando capacidade de adaptação ao manter os negócios ativos, oferecer opções de produtos e condições de pagamento aos consumidores e contribuir para a movimentação da economia local, a geração de empregos e a distribuição de renda.
Em 2026, foram abertas mais de 4 mil empresas do segmento do comércio em Franca. Atualmente, o setor também conta com mais de 28 mil vínculos formais de emprego. Os números evidenciam a força do empreendedorismo local e a relevância do comércio para a economia do município, mesmo diante de um ambiente financeiro mais restritivo.
Rodrigo Souza - Economista IE-ACIF Foto: Imagem ilustrativa/Maginific
R. Monsenhor Rosa, 1940 - Centro
Franca - SP - CEP 14400-670
Atendimento:
Seg. a Sex. das 8h às 18h
Dúvidas, Reclamações e Sugestões
Entre em contato conosco:
(16) 3711-1717 - (16) 3711-1700
CNPJ: 47985577/0001-63
© ACIFRANCA. Todos Direitos reservados. Desenvolvido por Agência ACIF + Sophus Tecnologia
Olá, tudo bem? Converse conosco pelo WhatsApp.